130万円の壁、対策の恒久化で扶養の条件はどう変わったか
事業主証明の恒久化と契約認定の違い、本人の社会保険加入と税の適用時期について
事業主証明の恒久化と原則連続2回、2026年4月の契約認定を一次資料で整理する。図2点で給与のみの条件、本人の保険加入、税の適用年を分け、扶養を離れる生活と相談を考える。
ざっくり言うと
- 恒久化と証明の利用回数は別の話
- 契約認定は給与のみなどの条件がある
- 本人の加入資格を先に確認し、税の適用年と施行日を分ける
画像はAIで生成した架空の相談机であり、実在する職場や相談事例の記録写真ではない。
本稿は公開制度の一般的な説明であり、個別の扶養判定や法的アドバイス・税務上のアドバイスではない。個別の認定は保険者や年金事務所、税の適用は税務署等の公式窓口へ確認し、法律・税務判断は弁護士・税理士等の有資格者に相談してほしい。
何が起きているのか
恒久化と契約認定、本人の加入を分ける
「130万円の壁の対策が恒久化された」と聞けば、これから何年でも同じ証明を出して扶養を維持できると思うかもしれない。「契約内容で判断するようになった」と聞けば、実際の収入はもう確認されないと受け取る人もいるだろうが、制度を続ける期間、証明を使える条件、収入を見通す方法は別の話である。これらを一つの緩和策として読むと、自分が何を確認すべきかが見えなくなる。
は、人手不足などによる一時的な増収について事業主が証明する取扱いを、当面の対応から恒久的な取扱いへ変更した。一方、具体的な運用は従来と同様と明記している。措置を続けることと、同じ人が無条件に何度でも利用できることは同じではない。
これとは別に、2026年4月から、一定の条件を満たす人について労働契約の内容から年間収入を判断する取扱いが始まった。給与だけで収入を得ているか、契約から労働時間や賃金を計算できるかなどが条件になる。事業主証明を利用した回数だけで、この新しい認定方法の対象かどうかを決める仕組みではない。ただし、臨時収入の事情を確かめるため、証明の提出を求める場合もある。
さらに、勤務先で本人が健康保険・厚生年金へ加入する要件も変わっている。加入対象であれば、年収が扶養の基準より低くても、配偶者の扶養を選んで残れるわけではない。先に勤務先での加入資格を確かめ、その対象でなければ扶養の条件を確認する。この順序で確認してから、恒久化と契約認定の違いを読みたい。
本稿は2026年11月4日時点の資料を使い、主に配偶者の扶養を検討する給与所得者の論点を整理する。個々の人の扶養可否や、必ず得になる年収を一律には決められない。の金額、健康保険の収入基準、会社の家族手当を分け、保険者へ相談するときに何を揃える必要があるかを考える。
背景と文脈
証明の回数と給与・契約・税の条件を読む
恒久化しても、証明の利用条件は残る
では、同じ人について原則として連続2回までとされる。年に一度の収入確認で証明を使うなら、続く二つの年の確認に対応する。年が変わった回数ではなく、保険者が証明を使って一時的な増収を確認した回数を数える。確認の頻度が異なる場合には、その保険者への確認が必要になる。
恒久化されたのは、この取扱いを続けることだ。原則連続2回という運用が一緒に撤廃されたわけではない。この資料の導入当初の説明を新しい通知と合わせて読めば、制度の期間の変更を確かめられる。古い説明だけで「いずれ終了する」と判断することも、恒久化の見出しだけで「回数制限がない」と判断することも避けたい。
この証明は、基本給の引き上げや、恒常的な手当の新設、契約上の勤務時間の増加を、すべて一時的な増収に置き換えるものではない。証明を提出しても、今後の収入が恒常的に基準を超える場合や、他の扶養要件を満たさない場合は、扶養の継続を保証されない。逆に「証明を二度使ったから三年目には必ず資格を失う」とも一律には言えない。次の確認では、収入の見込みと、利用できる認定方法を改めて確かめることになる。
契約認定は、将来収入を見る方法の変更
は、給与収入のみの人について、労働契約で見込まれる年間収入などを使う方法を定めた。従来も過去と現在の収入から、今後の収入を見込んでいた。「過去の実績から未来の見込みへ」という完全な切り替えではなく、何を根拠に見込むかを変え、認定を予測しやすくする取扱いである。
が示す通常の収入基準は年間1,300,000円未満(130万円未満)である。ここでいう給与には諸手当や賞与も含む。本人の手取り額や、所得税を計算するときの所得とは同じではない。
また、収入が基準未満ならそれだけで認定されるわけではない。同居の場合は、原則として被保険者の年間収入の半分未満であることなど、生計維持の条件がある。この原則から外れても、本人の収入が被保険者の年間収入を上回らず、被保険者が生計維持の中心だと認められる場合の取扱いが示されている。別居の場合には、被保険者からの仕送りとの関係も確認される。
年齢や一定の障害による別の収入基準もある。若年者の特別な基準は配偶者を除くため、若い配偶者へそのまま当てはめられない。本稿の図は通常の配偶者の確認を中心に整理し、年齢・障害・家族関係による例外まで一枚の金額表へまとめない。
事業主の証明
- 確認する事情
- 一時的な増収の理由
- 制度の期間
- 恒久化、運用は従来通り
- 利用条件
- 原則連続2回などを確認
契約内容による認定
- 収入の根拠
- 給与のみ、契約から算定
- 書類
- 契約内容と本人の申立て
- 変更後
- 契約更新や収入の確認
厚労省の恒久化通知・契約認定通知・各Q&Aに基づく整理。二つの取扱いを無条件の扶養継続とは説明しない。個別の判断は保険者が行う。
書面だけで計算できない場合もある
は、契約期間が一年に満たない場合や、勤務時間が「シフト制」としか書かれていない場合など、契約から年間収入を判断できないケースを示す。その場合は給与明細や課税証明などを使う従来の方法による。シフトで働く人を全員除外するのではなく、書面の内容から算定できるかが問題になる。
複数の職場で働く場合には、それぞれの契約内容を確認し、見込まれる収入を合計する。必要な契約書類が揃わない場合や、一つの職場でも算定できない場合には、従来の方法になる。年金収入や事業収入など、給与以外の収入がある人も、給与のみの契約認定をそのまま使う対象ではない。給与以外の収入があることと、別の証明措置が全く使えないことは分けて確認したい。
本人の加入条件と、税の金額を分ける
によると、短時間労働者の社会保険加入に関する月額賃金の要件は2026年10月1日に撤廃された。一方、週の所定労働時間、企業規模、学生かどうかなどの条件は別に残る。最低賃金の減額特例対象者には、告知に記載された別の取扱いもある。「週20時間なら誰でも加入」とはまとめられない。
は、企業規模の条件を今後段階的に縮小・撤廃することを示す。賃金の条件がなくなった日に、企業規模の条件もなくなったわけではない。通常の労働者に近い勤務時間・日数による加入経路もあり、短時間労働者の要件だけで全ての加入を判断できない。
税については、が、給与のみの場合の収入要件として1,360,000円以下(136万円以下)を示している。これは2026年12月1日施行で、2026年分から適用される金額だ。10月時点の月々の処理と、年分の税計算を同じ時点の変更として扱わない。配偶者控除から外れても、別の要件で配偶者特別控除を受けられる場合がある。
が示す、ほかに所得がない給与所得者本人の所得税等がかからない金額は1,780,000円以下(178万円以下)である。こちらも施行日と適用年の注意がある。これを健康保険の扶養の上限や、住民税・会社の家族手当まで負担がない金額として使うことはできない。
構造を読む
加入先と家計、契約変更と相談の役割を考える
最初に加入経路、次に家計を確かめる
扶養を外れることを、いつも国民健康保険と国民年金へ移ることと説明すれば、勤務先で健康保険・厚生年金へ加入する人の経路を消してしまう。反対に、扶養を外れれば必ず勤務先で加入できると説明するのも誤りである。本人の加入、扶養の認定、それらに該当しない場合の制度を分け、年齢や状況に応じて確認する必要がある。
家計への影響を比べるなら、新しい保険料だけでなく、勤務を増やしたときの収入、税、会社の家族手当も確認したい。保険料や手当は条件によって違うため、全員について同じ額の手取り減や、同じ損益分岐点を置くことはできない。厚生年金の給付や、要件を満たす場合の休業時の保障も、当月の手取りとは別の項目になる。
扶養の条件を確認
- 前提
- 勤務先での加入対象か
- 収入
- 契約、臨時収入、他の収入
- 生計
- 同居や仕送りなどの条件
移行後の生活を確認
- 加入先
- 勤務先の保険か、他制度か
- 家計
- 賃金、保険料、税、家族手当
- 保障
- 年金と休業時の給付の条件
本稿の相談準備の整理案であり、手取りや制度の効果を測った図ではない。加入先・年齢・世帯・契約などの条件を揃えて確認する。
契約が変わるときの連絡を続ける
契約内容による認定でも、保険者は更新や条件変更のたびに、内容が分かる書面の提出を求める。時給や日数が変わらない単なる契約更新も、確認の対象となる。契約書を最初に一度出せば、その後はどの働き方へ変わっても同じ認定を維持できる仕組みではない。
一方、契約段階で見込めなかった臨時収入により結果として基準以上となっても、社会通念上妥当な範囲なら、それだけを理由に認定を取り消す必要はないとQ&Aは説明する。不当に低い賃金や時間を記載した場合などは別の扱いになる。妥当な範囲について一律の金額が示されているわけではなく、「いくら超えても大丈夫」という余白を作った制度ではない。
相談の準備では、契約が変わったのか、予測できない勤務が増えたのか、給与以外の収入が生じたのかを分けて記録すると、確認すべき理由が見える。勤務先の担当者と、扶養を判断する保険者の役割も同じではない。誰へ何を伝え、次の確認をいつ行うかが分からないままでは、金額だけ理解しても判断を進めにくい。
制度を使えた件数から、生活の変化へ
働く時間を増やせたことだけで、本人が望む働き方に近づいたとは限らない。育児や介護、健康、通勤に使う時間との関係を確認する必要がある。これらは本稿から一律の改革効果を断定する根拠ではなく、制度を評価するときに残しておきたい問いである。
例えば、書類を出せた人だけでなく、契約の記載が曖昧で判断できなかった人にも注目する案がある。相談が終わった件数と、理由を理解し次の手続へ進めた人の状況は別の記録になる。扶養の継続だけを成功とすれば、保障を得て勤務先の保険へ移る選択を、失敗として数えてしまうおそれもある。
本稿でいうは、特定の加入先へ誘導する目標ではない。希望する勤務、家計の見通し、必要な保障、手続の理解などについて、何が変われば良かったと判断できるかを考えるものだ。本人が説明した事情を、制度の利用件数から推測せずに確認する必要がある。
関連する読み物
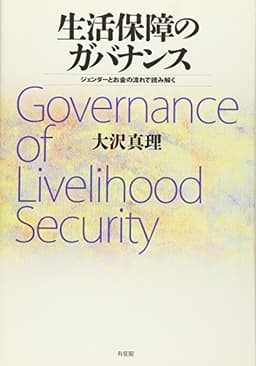
によると、大沢真理の『生活保障のガバナンス -- ジェンダーとお金の流れで読み解く』(外部サイト、新しいタブで開きます)は、生活保障とお金の流れをジェンダーの視点から扱う書籍である。本稿は書籍本文全体を確認しておらず、2026年の手続の根拠にはしない。個々の金額を越えて生活保障を考える関連書籍として紹介する。Amazonへのリンクはアソシエイトの広告リンクである。
利用件数と生活の変化を分けて考える方法は、成果指標を設計するガイド(このサイトの記事)も参照できる。
残る問い
対象と時点をそろえ、生活への変化と未確認の条件を問う
契約の内容を根拠に認定を予測しやすくする方法は、どの働き方の人へ届くだろうか。時間や日数が明確な契約と、シフトが後から決まる契約では、必要な情報の揃え方が異なる。書面だけで計算できない場合の従来方式が残るとしても、本人がその違いを理解し、追加の資料を用意できるとは限らない。認定が難しかった理由を本人の知識不足にまとめず、契約の記載や相談の説明を改善できるかを確かめたい。相談に到達しなかった人の事情も、利用者の記録だけからは分からない。
扶養を離れるとき、本人は家計と保障をどの程度見通せるだろうか。保険料負担の発生は生活に影響するが、勤務先での加入と他の制度への加入では、保障と手続が違う。手取りが同じでも、休業時の給付や将来の年金が異なりうる。一方、将来の保障を説明すれば当面の負担を払えるようになるわけではない。家族手当の変更や勤務時間の増加も合わせ、誰がどの時点で生活の変化を説明するかという問いが残る。本人が希望しない働き方へ移らずに相談できる条件を考える必要がある。
制度の評価では、扶養を継続した人数、加入した人数、増えた勤務時間のどれを成果と呼ぶだろうか。一つの方向だけを目標にすると、本人の選択やケアの事情を見落としかねない。説明を理解できたか、次の確認まで見通せたか、希望する働き方と保障の関係を選べたかも確かめたい。ただし、生活の情報を集めること自体に負担と個人情報の問題がある。判断に必要な記録を選び、回答しない人を不利益に扱わない方法が要る。金額の変更を告知した先で、制度を使いながら生活を組み立てられる説明を続けられるかが問われている。
この記事で使った統計の出典
- 1日本年金機構 労働契約内容による年間収入の判定(2026年) 出典を開く
- 2国税庁 No.1191 配偶者控除(2026年分・12月1日施行) 出典を開く
- 3国税庁 暮らしの税情報 家族と税(2026年分・12月1日施行) 出典を開く
参考文献
「年収の壁・支援強化パッケージ」における事業主の証明による被扶養者認定の円滑化の取扱いの恒久化について — 厚生労働省 (2025). 厚生労働省
事業主の証明による被扶養者認定 Q&A — 厚生労働省 (2026年10月確認). 厚生労働省
労働契約内容による年間収入が基準額未満である場合の被扶養者の認定について — 厚生労働省 (2025). 厚生労働省
労働契約内容による年間収入の判定 Q&A — 厚生労働省 (2026). 厚生労働省
労働契約内容による年間収入での被扶養者の認定の取り扱いについて — 日本年金機構 (2026). 日本年金機構
2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました — 日本年金機構 (2026). 日本年金機構
年金制度の仕組みと考え方 第9 被用者保険の適用拡大 — 厚生労働省 (2026年10月確認). 厚生労働省
No.1191 配偶者控除 — 国税庁 (2026). 国税庁
暮らしの税情報 家族と税 — 国税庁 (2026). 国税庁
生活保障のガバナンス -- ジェンダーとお金の流れで読み解く — 大沢真理 (2014). 有斐閣 公開書誌・紹介
読んだ後に考えてみよう
- 契約が曖昧で計算できない人へ、どの説明が届くか。
- 加入後の家計と保障を、誰がいつ説明するか。
- 本人が望む働き方を制度の利用件数から推測していないか。
この記事の用語
関連
国民年金の納付率79.6%、払った人が増えたということか
2025年度の公式統計と制度説明をもとに、納付対象の月数、加入区分と免除・猶予の給付への扱いについて
精神障害の労災認定、件数が増えても認定率は下がるのか
令和7年度の請求・決定・支給決定と、統計からは分からない予防の効果について

ジェンダー平等と組織設計の実務ガイド
ジェンダー平等を理念として掲げるだけでなく、日々の組織運営に具体的に実装するにはどうすればよいのか。本ガイドでは、NPO・自治体・企業それぞれの文脈に即した採用・評価・意思決定プロセスの改善手法を、国内外の先進的な実践事例とともに解説する。
特集: 組織設計・レジリエンス
災害対応の自治体職員はいつ休める?健康チェックと交代・応援の受入れ
2026年熊本のDOHAT活動と業務継続・受援の手引を基に、職員の健康把握、休養、引継ぎ、応援の受入れについて
新着コラムをメールで受け取る
週1-2本の社会構造分析コラムを配信します。登録は無料です。
活動を支える賛助会員
年会費5,000円で、社会構想デザイン機構の調査研究と情報発信を支えられます。自動更新はありません。